 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
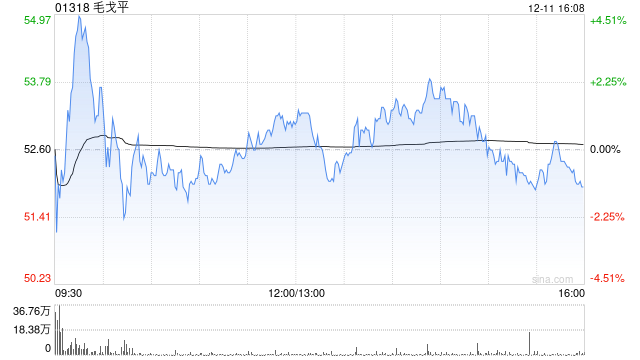
广发证券发布研报称,维持毛戈平(01318)“买入”评级及合理价值73.68港元/股。该行预计公司2027年实现归母净利润17.9亿元。公司发布2026年第三季度经营情况及财务表现,预计第三季度收入同比增长22%-24%杠杆炒股资金占用成本,净利润同比增长22%-24%,利润增速较上半年有所提升。前三季度收入预计同比增长24%-26%,净利润预计同比增长20%-22%,净利率保持稳定。该行认为,公司品牌资产深厚,核心大单品心智稳固,看好旺季增长延续。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 杠杆炒股资金占用成本

股票配资官网提示:本文来自互联网,不代表本网站观点。